Pour bien comprendre la trésorerie d'un bien immobilier locatif, il faut commencer par se poser une question à laquelle le montant total des loyers ne suffit pas à répondre : une fois les charges et les mensualités hypothécaires payées, combien d'argent reste-t-il réellement, et quelles dépenses restent-elles à financer ?
Pour un propriétaire à Winnipeg, un versement bancaire effectué par un gestionnaire immobilier ne représente qu'une partie du tableau. Certaines dépenses peuvent être réglées directement par vous, une partie des fonds peut être mise de côté en prévision de travaux à venir, et un paiement reçu ce mois-ci peut concerner une période de location antérieure. Un bilan mensuel pertinent permet de faire le lien entre tous ces éléments.
Chez Canopy mgmt, nous estimons que les propriétaires doivent pouvoir comprendre les chiffres qui se cachent derrière leur location. Ce guide vous présente sept vérifications à effectuer, un exemple concret et une procédure de fin de mois que vous pourrez reproduire régulièrement. L'objectif est de rendre votre relevé plus facile à lire et de vous permettre de prendre votre prochaine décision en toute connaissance de cause.
1. Commencez votre analyse de la trésorerie de votre bien immobilier locatif par les loyers perçus
Commencez par le registre des loyers, plutôt que par le loyer annoncé ou le montant que vous espériez percevoir. Comparez le loyer facturé pour le mois avec les paiements reçus, tout solde impayé et les paiements se rapportant à une autre période. Veillez à ce que chaque logement soit bien visible si vous êtes propriétaire d'un duplex ou d'un petit immeuble.
Par exemple, le paiement par un locataire d'un arriéré peut donner l'impression que les encaissements du mois en cours sont exceptionnellement élevés. Cela améliore la trésorerie disponible aujourd'hui, mais cela ne signifie pas pour autant que la capacité de rendement mensuelle normale du bien immobilier a augmenté. De même, une écriture comptable ne se traduit pas par un versement sur le compte bancaire tant que le montant n'a pas été encaissé.
Notez la date, le montant et la durée de location pour chaque paiement. Indiquez les apports du propriétaire et les fonds empruntés sur des lignes distinctes afin qu’ils ne soient pas confondus avec le loyer. Si vous effectuez des virements entre vos propres comptes immobiliers, signalez le virement au lieu de comptabiliser deux fois la même recette.
Cette distinction est également importante lorsque vous comparez votre relevé de trésorerie à vos documents fiscaux. Les directives de l’ARC relatives à la comptabilité des revenus locatifs indiquent que la méthode de la comptabilité d’exercice est utilisée dans la plupart des cas, l’utilisation de la méthode de la comptabilité de caisse étant limitée à des circonstances particulières. L’examen des sommes encaissées et versées chaque mois ne détermine pas, à lui seul, la méthode comptable à appliquer pour votre déclaration d’impôts.
2. Distinguez les frais d'exploitation des remboursements hypothécaires
Regroupez les frais récurrents liés à l'exploitation du bien immobilier : taxes foncières, assurances, charges payées par le propriétaire, entretien courant, frais de gestion et autres services applicables. Incluez les frais que vous payez personnellement ainsi que les charges figurant sur le relevé de votre gestionnaire. Notre guide sur les coûts liés à la possession d'un bien immobilier locatif vous propose une liste initiale plus complète.
Présentez ensuite le financement séparément. Le résultat d'exploitation net, ou NOI, mesure les revenus immobiliers déduction faite des charges d'exploitation, avant financement et impôts sur les bénéfices. Le flux de trésorerie d'un bien immobilier locatif après remboursement de la dette va plus loin en tenant compte des remboursements hypothécaires. Un bien immobilier peut afficher un résultat d'exploitation positif tout en nécessitant un apport du propriétaire après financement.
Vérifiez qu'il n'y a pas de double comptage. Si votre prélèvement hypothécaire comprend un montant correspondant au recouvrement de la taxe foncière, rapprochez cet élément de votre budget fiscal. Ne déduisez pas le même montant de taxe une première fois au titre des charges d'exploitation, puis une seconde fois dans le cadre d'un paiement groupé comprenant l'hypothèque et la taxe.
Pour une comparaison mensuelle rapide, utilisez des catégories cohérentes et ajoutez une note expliquant les postes inhabituels. Une facture de plomberie d’un montant élevé doit être identifiable, plutôt que de se fondre dans une augmentation inexpliquée du total des dépenses générales.
3. Intégrez l’intégralité du remboursement hypothécaire dans le calcul de la trésorerie
Une mensualité de prêt immobilier comprend généralement des intérêts et le capital. Ces deux éléments réduisent la trésorerie de votre compte, même s’ils font l’objet d’un traitement comptable et fiscal différent. Ne pas inclure le capital dans le calcul de la trésorerie de votre bien immobilier locatif peut surestimer les fonds disponibles pour régler d’autres factures.
L'administration fiscale (CRA) précise que les remboursements du capital d'un prêt immobilier ne constituent pas des charges locatives déductibles. Cela ne signifie pas pour autant que le capital représente une entrée de trésorerie : il s'agit toujours d'une somme que vous avez versée. Veillez à bien distinguer le calcul de trésorerie du calcul fiscal, et demandez à votre expert-comptable de valider le traitement comptable de votre financement.
Vérifiez également quel compte est utilisé pour effectuer le paiement. Si votre gestionnaire vous verse une distribution au propriétaire et que vous réglez ensuite votre prêt immobilier à partir de votre propre compte, cette distribution ne correspond pas à votre résultat net après remboursement du prêt immobilier. Ajoutez ce remboursement du prêt immobilier effectué par le propriétaire à votre analyse.
En cas de modification des conditions de financement, mettez à jour le budget en y indiquant le montant réel du versement fixé par le prêteur ainsi que la date d'entrée en vigueur. La comparaison d'un nouveau relevé avec une ancienne reprise de prêt hypothécaire peut faire passer une différence, par ailleurs tout à fait compréhensible, pour un problème de gestion ou de recouvrement des loyers.
4. Consacrez des lignes distinctes aux provisions et aux remplacements majeurs
Un mois sans facture de réparation n’est pas nécessairement un mois sans coûts de réparation futurs. Une toiture, une chaudière ou un appareil électroménager peut être sur le point d’être remplacé, même si les dépenses d’exploitation quotidiennes semblent modestes. L’analyse des flux de trésorerie de votre bien immobilier locatif doit montrer comment vous vous préparez à ces travaux.
Élaborez le plan de réserve en fonction de l'état du bien immobilier, des travaux connus, des devis disponibles et du calendrier des dépenses à venir. Une chaudière ancienne et une chaudière récemment remplacée ne justifient pas les mêmes hypothèses. Choisissez des montants qui tiennent compte des caractéristiques spécifiques du bâtiment plutôt que de considérer un pourcentage générique comme une garantie.
Veillez à bien distinguer trois éléments : l'argent mis de côté, l'argent effectivement dépensé et l'argent qui vous est versé. Le fait de transférer des fonds sur un compte d'épargne dont vous êtes titulaire réduit le montant disponible pour distribution, mais ne fait pas disparaître ces fonds de le total de vos liquidités.
Lorsque vous réglez ultérieurement une facture de remplacement à partir de cette réserve, enregistrez le paiement effectif ainsi que le prélèvement sur la réserve. Évitez de déduire à la fois une dotation et la même dépense financée lorsque vous calculez la variation totale de trésorerie de la période. Laissez votre comptable déterminer si les travaux constituent une dépense courante ou un investissement à des fins fiscales.
5. Rapprochez la distribution au propriétaire avec le relevé
Une distribution au propriétaire correspond au montant qui vous est versé dans le cadre de votre contrat de gestion. Ce montant peut différer du flux de trésorerie immobilier de ce mois-ci en raison du solde d’ouverture, des fonds non distribués, des factures impayées, du calendrier ou des dépenses réglées en dehors du compte de gestion.
Demandez un tableau de rapprochement simple entre les deux. Commencez par le solde de trésorerie d'ouverture, ajoutez les encaissements, soustrayez les décaissements, puis déterminez le solde de clôture, la distribution au propriétaire et les éventuels fonds non distribués. Assurez-vous que chaque ligne se rapporte au même compte et à la même période comptable.
- Faites correspondre la répartition des titulaires figurant sur le relevé avec les versements effectués sur votre compte bancaire.
- Identifiez les factures que le gestionnaire a réglées et celles que vous avez réglées directement.
- Vérifiez si une facture est payée, approuvée mais non payée, ou encore en cours d’examen.
- Demandez pourquoi un montant retenu a changé et à quoi il est destiné.
- Conservez les factures justificatives et les références de paiement avec les registres mensuels.
Si un chiffre ne concorde pas, demandez l'historique des transactions correspondantes avant de modifier le budget. Une différence de timing nécessite une réponse différente de celle d'un déficit d'exploitation récurrent. Des registres clairs vous permettent de traiter la cause réelle.
6. Comparez les flux de trésorerie mensuels de votre bien locatif avec le plan annuel
Un mois est utile pour repérer les paiements manquants ; il l’est moins pour évaluer un investissement locatif dans son ensemble. À Winnipeg, le déneigement, le chauffage pris en charge par le propriétaire, l’entretien saisonnier et les travaux liés aux changements de locataires peuvent se répartir de manière inégale tout au long de l’année. Examinez les totaux cumulés depuis le début de l’année parallèlement aux résultats mensuels.
Distinguez le rapport de trésorerie réel du budget prévisionnel. Le rapport présente les encaissements et les décaissements effectifs. Le budget permet, par exemple, de répartir une prime d'assurance annuelle sur douze mois afin d'indiquer les besoins de financement mensuels. Ces deux points de vue sont utiles, mais ils répondent à des questions différentes.
À des fins de planification, tenez compte d’une période d’inoccupation, d’une réparation à venir et de la prochaine modification connue du montant des remboursements hypothécaires. Utilisez des hypothèses spécifiques au bien immobilier et identifiez-les clairement. Ne soustrayez pas la provision pour inoccupation prévue au budget d’un loyer déjà réduit en raison d’une inoccupation effective lorsque vous effectuez le rapprochement des flux de trésorerie de la même période.
Comparez les résultats réels au budget et rédigez une brève explication pour tout écart significatif. Le bilan annuel s'avère beaucoup plus simple lorsque vous savez déjà quels mois ont donné lieu à un remplacement, à un retard de paiement ou à des frais de location ponctuels.
7. Utilisez ces chiffres pour déterminer la prochaine action à entreprendre
L'analyse des flux de trésorerie d'un bien immobilier locatif doit aboutir à une décision ou à la confirmation claire que le plan se déroule comme prévu. Si le déficit provient d'une facture à la charge du propriétaire qui n'a pas été prise en compte dans le budget, corrigez ce dernier. Si un loyer reste impayé, demandez un rapport documenté sur l'état d'avancement du recouvrement. Si des travaux prévus ne sont pas financés, organisez leur financement avant d'approuver un prélèvement discrétionnaire.
Évitez de réagir à un mois difficile en reportant les travaux d'entretien nécessaires sans en évaluer les conséquences. Distinguez plutôt les travaux urgents, l'entretien courant et les améliorations facultatives. Demandez une description précise du périmètre des travaux et un devis avant de décider du calendrier des projets non urgents.
Lorsque vous examinez les coûts de gestion, comparez l’ensemble de l’offre de services. Tenez compte des frais récurrents, des frais de location et de renouvellement applicables, de la coordination des travaux et des rapports qui vous sont fournis. Les formules de gestion immobilière et les tarifs actuels de Canopy présentent nos options de services, y compris un outil de suivi des recettes et des dépenses.
Notez le problème, la personne chargée d’en assurer le suivi et une date butoir. Cela permet de transformer une préoccupation telle que « le rendement semble faible » en une question pouvant réellement être résolue.
Un exemple simple de flux de trésorerie pour un bien immobilier locatif
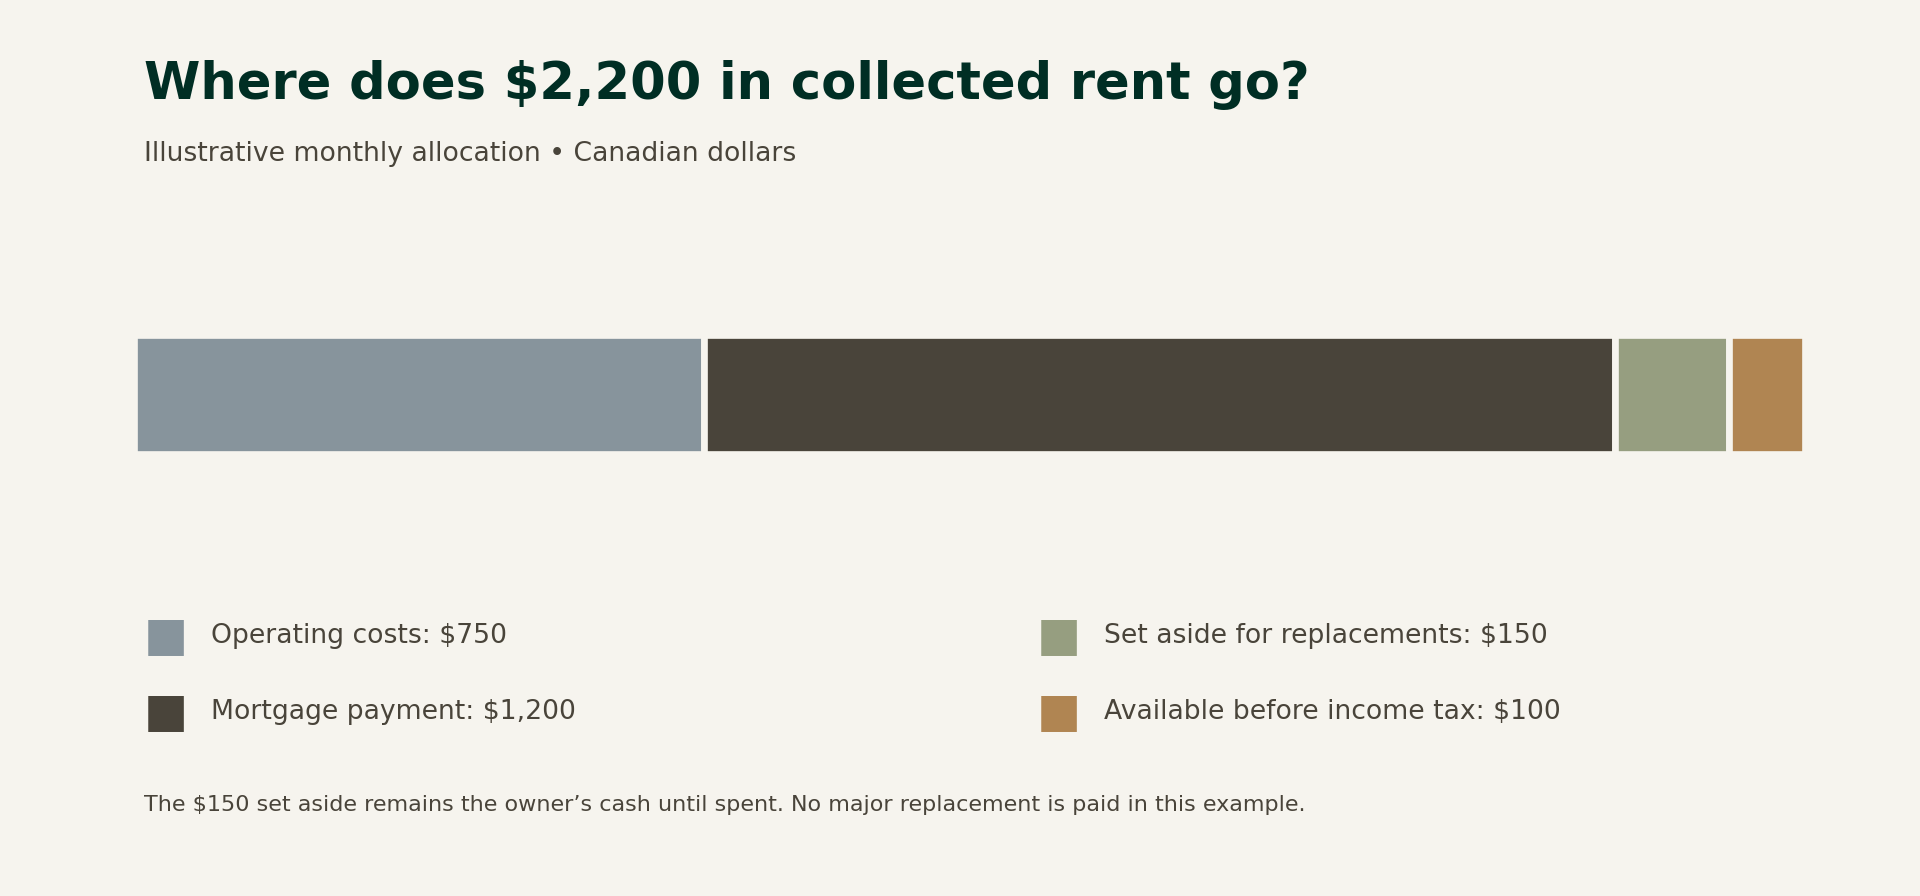
Les chiffres ci-dessous constituent un exemple pédagogique fictif en dollars canadiens ; il ne s'agit ni d'estimations de loyers à Winnipeg, ni des tarifs pratiqués par Canopy, ni d'une prévision. Supposons que le loyer soit perçu, que toutes les factures mentionnées soient réglées au cours du même mois, qu'aucun solde d'ouverture ne soit reporté et qu'aucun remplacement majeur n'ait lieu.
| Poste mensuel | Montant indicatif |
|---|---|
| Loyer perçu | 2 200 $ |
| Taxes foncières | −250 $ |
| Assurance | −110 $ |
| Charges payées par le propriétaire | −70 $ |
| Réparations et entretien courants | −120 $ |
| Frais de gestion, y compris les taxes applicables | −200 $ |
| Excédent de trésorerie d'exploitation avant financement | 1 450 $ |
| Capital et intérêts de l'emprunt immobilier | −1 200 $ |
| Trésorerie disponible après frais d'exploitation et remboursement de l'emprunt immobilier | 250 |
| Montant réservé aux futurs remplacements | −150 |
| Montant disponible avant impôt sur le revenu et retraits du propriétaire | 100 |
Dans ce cas, un loyer de 2 200 $ ne signifie pas que le propriétaire dispose de 2 200 $. Le bien immobilier génère 250 $ après déduction des frais d'exploitation indiqués et du remboursement hypothécaire. En mettant de côté 150 $, il reste 100 $ non affectés avant impôt sur le revenu. Le transfert de réserve modifie la répartition de ces 250 $, sans pour autant créer de dépense supplémentaire au profit d'un tiers.
Supposons maintenant qu’une réparation distincte d’un montant de 600 $ soit réglée à partir du compte d’exploitation au cours de ce même mois. La trésorerie, après déduction des frais d’exploitation et du remboursement hypothécaire, passe de 250 $ à -350 $. Le fait de financer ce paiement à partir d’une réserve existante peut éviter un nouvel apport de la part du propriétaire, mais le bien immobilier a tout de même subi une sortie de trésorerie et dispose désormais d’une réserve moins importante.
Ces deux points de vue expliquent pourquoi le flux de trésorerie d'un bien immobilier locatif, la rémunération d'un gestionnaire et votre solde bancaire peuvent présenter des écarts sans qu'il s'agisse pour autant d'une erreur de calcul. L'étape essentielle consiste à identifier chaque paiement et chaque virement une seule fois.
Comment le solde d'ouverture modifie le versement
Pour un rapprochement distinct utilisant les mêmes revenus et charges mensuels, supposons que le compte de gestion commence avec 300 $, reçoive 2 200 $, paie les 750 $ de frais d'exploitation et conserve 150 $. Il pourrait alors distribuer 1 600 $ : 300 $ + 2 200 $ − 750 $ − 150 $. Si vous payez ensuite vous-même les 1 200 $ d'hypothèque, il reste 400 $ de cette distribution.
Le flux de trésorerie mensuel généré par le bien immobilier, après déduction des charges d'exploitation et du remboursement hypothécaire, s'élève toujours à 250 $. Les 150 $ supplémentaires disponibles grâce à ce versement proviennent de la libération d'une partie du solde d'ouverture. La vérification des soldes d'ouverture et de clôture permet d'éviter que cette libération ne soit confondue avec une amélioration des résultats mensuels.
Faites en sorte que votre bilan mensuel soit reproductible
Utilisez un dossier par mois et regroupez-y le relevé bancaire, le grand livre des loyers, les factures, les détails du prêt immobilier et les reçus des paiements effectués par le propriétaire. Comparez à chaque fois les mêmes chiffres : loyers perçus, charges d’exploitation, service de la dette, dépenses importantes, fonds non distribués et distributions au propriétaire.
Réexaminez les éléments en suspens le mois suivant. Si une facture a été approuvée mais n’a pas été réglée, vérifiez la date à laquelle elle a été payée. Si un arriéré de loyer a été réglé, précisez la période qu’il concernait. Si une réserve a été utilisée, déterminez s’il convient de modifier le plan de financement futur.
Cette routine facilite la compréhension de la trésorerie de votre parc immobilier sans réduire un immeuble à un simple chiffre global. Elle fournit également à votre comptable des documents comptables plus clairs pour le travail de fin d’exercice.
Bénéficiez d’une vision plus claire de votre parc locatif à Winnipeg
Si vous avez besoin d'aide pour mettre en place un système de recouvrement des loyers, de coordination des travaux d'entretien et de tenue de dossiers immobiliers clairs, commencez par votre dernier relevé et une liste des dépenses que vous réglez directement. Ces documents permettront d'avoir une discussion plus constructive sur la gestion.
Chez Canopy mgmt, nous proposons des services de gestion immobilière à Winnipeg. Nous pouvons vous présenter nos différentes formules de services et discuter avec vous des informations nécessaires pour évaluer les besoins de votre bien en matière de gestion. Contactez notre équipe pour discuter des prochaines étapes.
Ce guide explique le processus de vérification mensuelle de la trésorerie. Les exemples ne tiennent pas compte des calculs relatifs à l'impôt sur le revenu des particuliers ; veuillez vérifier auprès de votre expert-comptable le traitement comptable et fiscal spécifique à chaque bien immobilier. Sources de l'ARC vérifiées le 17 novembre 2026.